Puls Nieruchomości: Grunt to mieć plan
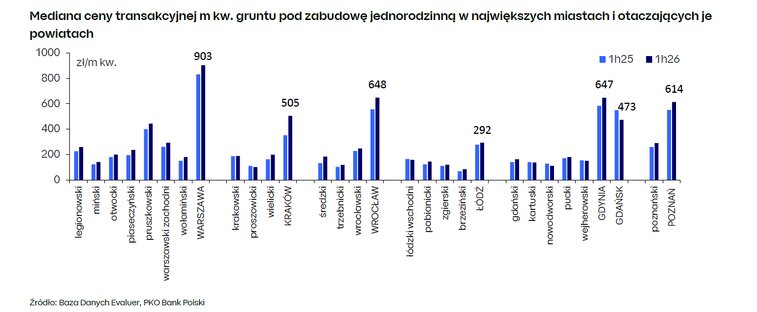
- W 1h26 ceny działek budowlanych w największych miastach wg Bazy Danych Evaluer wzrosły o ok. 10% r/r. Ceny transakcyjne gruntów pod zabudowę jednorodzinną w grupie stolic województw były najwyższe w Warszawie, Wrocławiu i Poznaniu, a najniższe w Łodzi i Szczecinie. Wzrosły też (ok.9% r/r), ceny gruntu w powiatach graniczących ze stolicami województw.
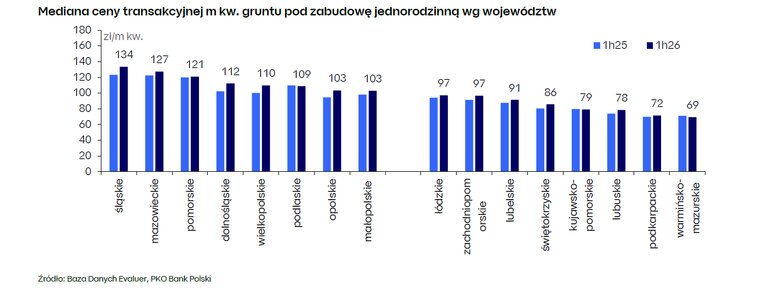
- W układzie wojewódzkim ceny transakcyjne gruntów pod zabudowę jednorodzinną wg Bazy Danych Evaluer w 1h26 wzrosły o ok. 5% r/r. Wzrosty wystąpiły w większości województw – najsilniejsze były w województwie wielkopolskim, dolnośląskim i śląskim. Cena m kw. gruntu kształtowała się w granicach 69 -134 zł za m kw. W 8 województwach przekraczała 100 zł za m kw. - najwyższa była w województwie śląskim i mazowieckim, a najniższa w warmińsko-mazurskim i podkarpackim.
- Zgodnie z nowelizacją ustawy o planowaniu i zagospodarowaniu przestrzennym do 31 sierpnia 2026 gminy powinny przygotować plan ogólny gminy (POG). Według serwisu Geoportal Krajowy w ustawowym terminie POG uchwaliły 792 gminy (32% gmin ogółem), 5% gmin nie przystąpiło jeszcze do prac nad planem. Spośród miast wojewódzkich uchwalone plany mają Poznań, Opole, Zielona Góra, Gorzów Wielkopolski, Olsztyn, Szczecin, Białystok, Toruń, Bydgoszcz, Lublin i Wrocław. Projekty planów przedstawiły Łódź, Warszawa, Katowice, Gdańsk i Kielce, natomiast Kraków i Rzeszów dotychczas tego nie zrobiły.
- W nadchodzących kwartałach prawdopodobnie utrzyma się umiarkowana tendencja wzrostowa cen gruntów pod zabudowę mieszkaniową. Wraz z pełnym wdrożeniem znowelizowanej ustawy o planowaniu wzrosło znaczenie statusu planistycznego działki. Ograniczenie podaży gruntów pod zabudowę mieszkaniową po przyjęciu przez gminy POG może spowodować wzrost cen działek. Jednocześnie duża pula pozwoleń na budowę, którą dysponują inwestorzy, przy nadal jeszcze wysokiej podaży mieszkań na rynku, łagodzi tę potencjalną presję. Problemem staje się położenie działki poza obszarem uzupełnienia zabudowy wskazanym w planie ogólnym - tracą one charakter budowlany i ich cena spadnie.
Polski rynek gruntów znalazł się w trudnym momencie. O wycenach gruntów decydują już nie tylko lokalizacja, dostępność infrastruktury i potencjał inwestycyjny, ale także w dużym stopniu regulacje dotyczące planowania przestrzennego. Reforma systemu planistycznego, która w założeniu miała uporządkować zasady zagospodarowania przestrzeni i zwiększyć przewidywalność procesów inwestycyjnych, w okresie przejściowym stała się źródłem znacznej niepewności. Rynek elektryzują zarówno opóźnienia w uchwalaniu planów ogólnych, jak i ograniczenia możliwości uzyskiwania decyzji o warunkach zabudowy. Relatywnie niewielki odsetek gmin zakończył prace nad planami ogólnymi, które mają wyznaczać ramy przyszłego zagospodarowania ich obszarów. W rezultacie znaczna część właścicieli gruntów i potencjalnych inwestorów pozostaje w zawieszeniu, nie wiedząc, czy posiadane nieruchomości zachowają dotychczasowy potencjał budowlany. Jednocześnie ograniczenia dotyczące uzyskiwania nowych warunków zabudowy zamykają możliwość zabezpieczenia tego potencjału w dotychczasowym trybie. Dla części gruntów oznacza to faktyczny paraliż rynkowy – trudno bowiem wycenić, sprzedać czy sfinansować nieruchomość, której przyszłe przeznaczenie pozostaje niewiadomą.
Zmiany w planowaniu przestrzennym mogą prowadzić do pogłębienia różnic cenowych między nieruchomościami o uregulowanym statusie planistycznym a gruntami obciążonymi niepewnością. W krótkim okresie premię cenową dostaną grunty z jasno określonym przeznaczeniem przy jednoczesnym ograniczeniu obrotu pozostałymi nieruchomościami.
W największych miastach ceny transakcyjne działek nadal rosną
Według danych z Bazy Evaluer w 1h26 ceny działek pod zabudowę wzrosły o ok. 10% r/r, znacząco w Krakowie, Lublinie i Wrocławiu, w kilku miastach (m.in. w Gdańsku) notowano spadki. Ceny transakcyjne gruntów pod zabudowę jednorodzinną w grupie największych (od ok. 300 tys. mieszkańców) stolic województw były najwyższe w Warszawie, Wrocławiu, Gdyni i Poznaniu, a najniższe w Łodzi i Szczecinie.
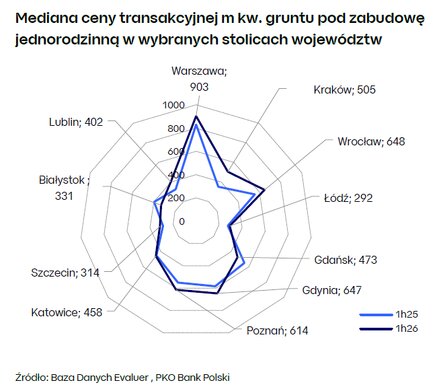
Ograniczona dostępność terenów pod zabudowę mieszkaniową w wielu największych miastach powoduje, że ceny gruntu w tych miastach są kilkukrotnie wyższe w porównaniu z lokalizacjami w powiatach graniczących z centrami aglomeracji (por. wykres). Znajduje to odzwierciedlenie w liczbie transakcji – udział transakcji dotyczących zakupu pod zabudowę jednorodzinną w stolicach aglomeracji stanowił ok. 6-9% ogółu transakcji w zespole aglomeracyjnym (stolica aglomeracji + otaczające je powiaty ziemskie).
W grupie powiatów sąsiadujących ze stolicami województw w 1h26 ceny transakcyjne gruntów pod zabudowę jednorodzinną wzrosły o ok. 9% r/r, przy czym skala wzrostu była silnie zróżnicowana między powiatami.
W układzie wojewódzkim ceny transakcyjne gruntów pod zabudowę jednorodzinną w 1h26 wzrosły o ok. 5% r/r. Wzrosty wystąpiły w większości województw – najsilniejsze były w województwie wielkopolskim, dolnośląskim i śląskim. Niewielkie spadki r/r cechowały natomiast województwo warmińsko-mazurskie i podlaskie. Cena m kw. gruntu pod zabudowę jednorodzinną kształtowała się w granicach 69 -134 zł za m kw., w 8 województwach przekraczała 100 zł za m kw. (najwyższa była w województwie śląskim i mazowieckim). Najniższy poziom występował w województwach warmińsko-mazurskim i podkarpackim (por. wykres).
Ceny ofertowe działek rekreacyjnych lekko rosły
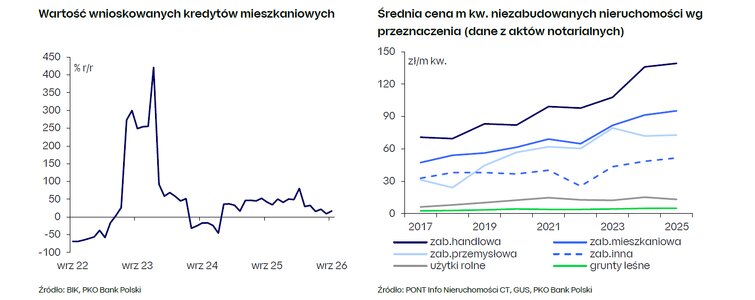
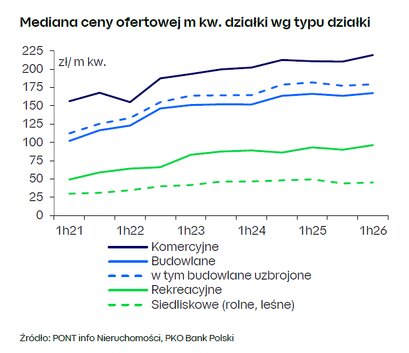
Ceny ofertowe działek są zróżnicowane zależnie od przeznaczenia działek. Najdroższe są działki komercyjne - mediana ich ceny kształtowała się w 1h26 na poziomie ok. 219 zł za m kw. (+1,2% r/r). Mediana ceny ofertowej m kw. działki budowlanej w 1h26 wynosiła 167 zł za m kw., a uzbrojonej – 179 zł. W obu przypadkach ceny ofertowe praktycznie nie zmieniły się. W 1h26 w dalszym ciągu lekko rosły ceny ofertowe działek rekreacyjnych, cena m.kw. takiej działki wynosiła ok. 96 zł za m kw. (1,7% r/r). Motywy zakupu działek rekreacyjnych nie zmieniają się. Jest to możliwość aktywnego wypoczynku na świeżym powietrzu na własnej działce, zakup ziemi jest też jedną z form różnicowania portfela aktywów.
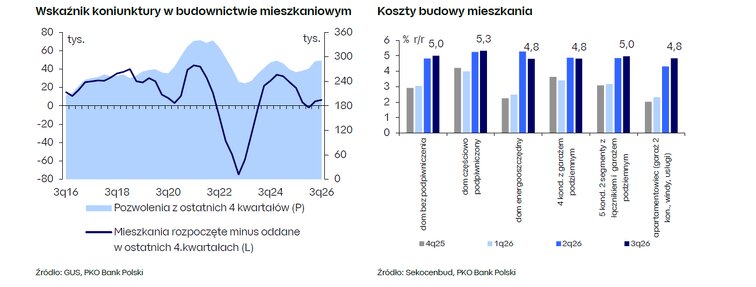
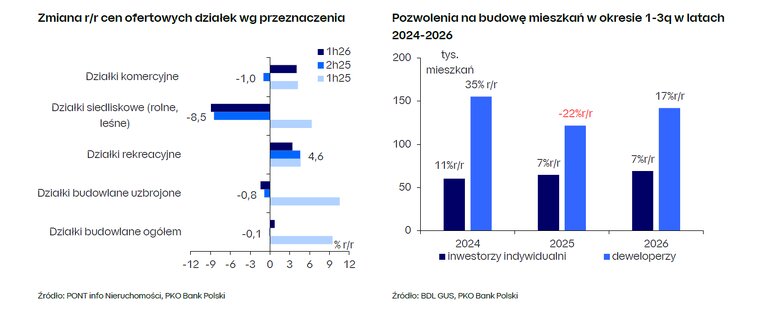
Liczba pozwoleń na budowę w 1h26 była większa o 19% r/r, co podtrzymywało tendencje wzrostowe cen ofertowych. Większy wzrost wystąpił w przypadku pozwoleń na mieszkania deweloperskie (26% r/r), liczba pozwoleń dla indywidualnych inwestorów wzrosła o 10% r/r, a ich udział zmalał do 31% (-2,7pp r/r).
Obserwowany wzrost liczby pozwoleń na budowę ogółem wiąże się z poprawą nastrojów na rynku mieszkaniowym w 1h26, może też być wywołany niepewnością skutków nowelizacji ustawy o planowaniu przestrzennym z 2023, która w pełni weszła w życie 31 sierpnia br. i wiąże możliwości zabudowy gruntu z zapisami planu ogólnego gminy. Inwestorzy mogli się obawiać paraliżu decyzyjnego w gminach, które nie zdążyły uchwalić planu przed ustawowym terminem.
W kolejnych miesiącach utrzymał się trend wzrostowy liczby pozwoleń na budowę – w okresie 1-3q26 wzrosła ona o blisko 12% r/r (o 17% w przypadku deweloperów, o 7% r/r w przypadku indywidualnych inwestorów).
Bank ziemi uzupełniany na bieżąco
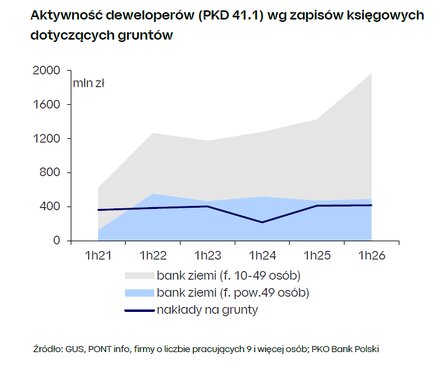
Zapisy księgowe firm deweloperskich (zagregowane dane dla PKD 41.1 ze sprawozdawczości firm dla GUS) na koniec 1h26 wskazują na wzrost banku ziemi deweloperów r/r. W przypadku dużych (powyżej 49 osób) deweloperów zasoby ziemi były zbliżone r/r, w przypadku mniejszych deweloperów (zatrudniających od 9 do 49 osób) bank ziemi był znacząco większy r/r (o 55%). Dane te sugerują, że duże firmy, z większym buforem płynnościowym i długoterminowymi strategiami, w 1h26 utrzymywały dotychczasową aktywność. Natomiast mniejsze firmy w sytuacji sporej niepewności w ostatnich kwartałach rozpoczęły mniej projektów i ich bank ziemi wzrósł. Wzrost banku ziemi może też wskazywać na wyższą wycenę wartości działek (efekt rosnących cen gruntów).
Generalnie atrakcyjne działki (z uporządkowaną sytuacją prawną, określonym statusem planistycznym oraz dobrym dostępem do infrastruktury) zwykle znajdują nabywców. Wraz z pełnym wdrożeniem znowelizowanej ustawy o planowaniu wzrosło znaczenie statusu planistycznego działki. Koszty planistyczne stają się istotnym elementem opłacalności przedsięwzięcia inwestycyjnego.
Duzi deweloperzy starają się utrzymywać odpowiedni bank ziemi pod przyszłe projekty w horyzoncie do 5 lat i na bieżąco go uzupełniać. Często prowadzą własne działy zakupu gruntów, współpracują też z renomowanymi pośrednikami. Giełdowi deweloperzy mieszkaniowi w raportach podsumowujących wyniki 1h26 raportują różny poziom aktywności w zakresie zabezpieczenia terenów pod przyszłe budowy, przykładowo:
- Grupa Archicom na koniec 1h26 miała zabezpieczone umowami przedwstępnymi łącznie ok. 273,7 tys. m kw. pu. Ostateczne wykorzystanie każdej nieruchomości jest ustalane na późniejszym etapie przygotowania projektu, po uwzględnieniu aktualnych dokumentów planistycznych i uzgodnień. W 1h26 spółki zależne od spółki Archicom zawarły umowy zakupu prawa własności (ew. użytkowania wieczystego) nieruchomości pod zabudowę mieszkaniowo – usługową o łącznym potencjale ok. 45,4 tys. m kw. pu. Deweloper sygnalizuje w raporcie półrocznym ryzyka związane z dużą konkurencją na rynku gruntów, czasochłonnym procesem uzyskiwania pozwoleń administracyjnych, a także ograniczoną dostępnością terenów z przeznaczeniem pod zabudowę mieszkaniową. Grupa Archicom działa w Warszawie, Wrocławiu, Krakowie, Poznaniu, Łodzi i Katowicach.
- Grupa Echo Investment utrzymuje bank ziemi, który zabezpiecza jej działalność na ok. 3-5 lat. Strategia Grupy zakłada systematyczne poszukiwanie gruntów pod duże wielofunkcyjne projekty (ich udział ma wzrastać w całym banku ziemi Grupy). Deweloper zakłada zakup nieruchomości pod przyszłe projekty w 7 największych miastach Polski (Warszawa, Trójmiasto, Wrocław, Poznań Katowice, Kraków i Łódź). Deweloper na koniec 1h26 miał w Łodzi i Krakowie projekty na wczesnym etapie przygotowania na działkach pod zabudowę mieszkaniową o łącznej powierzchni 66,9 tys. m kw. i potencjale 97,2 tys. m kw. PUM, dodatkowo w Poznaniu i Zabrzu w banku ziemi miał 84,47 tys. m kw. (pozostałe grunty).
- Dom Development raportuje na koniec 1h26 działki w trakcie przygotowań inwestycyjnych oraz zabezpieczone (kupione i kontrolowane, tj. zabezpieczone nabycie, ale przeniesienie własności i pełna płatność odroczone do momentu uzyskania niezbędnych zgód i decyzji administracyjnych) z potencjałem do wybudowania 18 995 lokali (17844 na koniec 1h25). Strategia dewelopera zakłada utrzymanie banku ziemi na poziomie zapewniającym możliwość prowadzenia działalności przez co najmniej 4 lata. Deweloper działa w Warszawie, Trójmieście, Krakowie i Wrocławiu, ostatnio wszedł na rynek poznański. Z uwagi na ograniczoną dostępność terenów i wymogi zrównoważonego zagospodarowania realizuje coraz więcej projektów związanych z rewitalizacją przestrzeni miejskich.
- Grupa Kapitałowa Atal na koniec 1h26 dysponowała bankiem ziemi pozwalającym na budowę ok. 9,5 tys. mieszkań, co zabezpiecza jej działalność na ok. 4 lata. W ramach sukcesywnego uzupełniania banku ziemi w 1h26 deweloper przeznaczył na zakupy nowych gruntów (Katowice, Wrocław, Gdańsk) 53,6 mln zł, co wg jego szacunków pozwoli na realizację projektów deweloperskich o łącznej pow. użytkowej mieszkań na poziomie ok. 29 tys. m kw. Deweloper działa w Krakowie, Wrocławiu, Warszawie, Poznaniu, Łodzi, Trójmieście, Szczecinie oraz aglomeracji śląskiej. Realizuje też projekty w Dreźnie.
- Marvipol Development informuje, że w segmencie mieszkaniowym jego bank ziemi na koniec 1h26 zabezpieczał projekty w budowie i przygotowaniu dla inwestycji o powierzchni użytkowej 124 tys. m kw., z czego 58% to projekty w budowie. Projekty te są zlokalizowane w Warszawie, Trójmieście i Wrocławiu. W perspektywie średnioterminowej deweloper przewiduje zakup nowych działek pod kolejne inwestycje, zakładając utrzymanie banku ziemi na poziomie adekwatnym do skali działalności. Deweloper widzi ryzyka związane z możliwością nabycia kolejnych gruntów związane z silną konkurencją skutkującą wysokimi cenami gruntów, czasochłonnym procesem uzyskiwania zgód, a także ograniczoną dostępnością terenów z odpowiednią infrastrukturą.
- Develia na koniec 1h26 dysponowała gruntami pozwalającymi na budowę 17,6 tys. lokali. W 1h26 przeznaczyła 174 mln zł na zakup gruntów pod realizację 1,6 tys. mieszkań. W 1q26 Develia zawarła też umowę przedwstępną dotyczącą zakupu Stoczni Cesarskiej od belgijskich deweloperów Alides i Revive, wartość transakcji jest szacowana na ok. 550 mln zł. Projekt Stocznia Cesarska w Gdańsku z dokumentacją i pozwoleniami na budowę wydanymi dla części terenu powiększa bank ziemi dewelopera - przewiduje zabudowę wielofunkcyjną (w tym co najmniej 3 tys. mieszkań). W 1h26 Grupa miała 7,6 tys. mieszkań w projektach mieszkaniowych w przygotowaniu (pozostających w banku ziemi). Strategia dewelopera na lata 2024-2028 zakłada systematyczne uzupełnianie banku ziemi średnio pod 4-letnią sprzedaż. Develia działa w Warszawie, Wrocławiu, Krakowie, Gdańsku, Gdyni, Łodzi, Katowicach i Poznaniu, konsekwentnie realizuje strategię dywersyfikacji lokalizacji inwestycji.
- GK Murapol na koniec 1h26 raportowała aktywny bank ziemi pod budowę 19,2 tys. lokali o łącznej powierzchni użytkowej 808,8 tys. m kw. Portfel projektów w przygotowaniu w banku ziemi obejmował 12,4 tys. lokali o łącznej powierzchni użytkowej 521,3 tys. m kw. Murapol realizuje obecnie projekty (w budowie lub przygotowaniu) w lokalizacjach na terenie całej Polski (Bydgoszcz, Toruń, Gdańsk, Gdynia, Wrocław, Katowice, Sosnowiec, Tychy, Gliwice, Siewierz, Częstochowa, Bielsko-Biała, Kraków, Wieliczka, Lublin, Łódź, Warszawa).
- Ronson Development na koniec 1h26 dysponował gruntami pozwalającymi na realizację ok. 5,3 tys. mieszkań, część z tych planowanych inwestycji jest przeznaczona na rozwój platformy najmu instytucjonalnego. Deweloper systematycznie buduje bank ziemi. Ronson Development działa głównie w Warszawie, a także we Wrocławiu, Poznaniu i Szczecinie.
- Lokum Deweloper na koniec 1h26 miał rezerwę terenową o powierzchni 75,7 ha – są to grunty, dla których Grupa nie dysponuje pozwoleniem na budowę lub które nie są objęte Miejscowym Planem Zagospodarowania Przestrzennego. Deweloper prowadzi prace przygotowawcze oraz planistyczne dla tych terenów. Grupa selektywnie podchodzi do nowych zakupów. W 1h26 spółka nie nabywała nowych gruntów, w sierpniu 2026 zakupiła we Wrocławiu nieruchomość gruntową o powierzchni 0,04 ha za 1,2 mln zł. Deweloper działa we Wrocławiu i Krakowie.
Przytoczone informacje od deweloperów giełdowych odbiegają w skali wolumenu od przytoczonych danych GUS dla PKD 41.1 (wykres). Może to wynikać z niekiedy innego przyporządkowania PKD deweloperom giełdowym, jak i okresu aktualizacji wyceny banku ziemi czy klasyfikacji nakładów na grunty.
Praktykowanymi rozwiązaniami w sytuacji problemu braku atrakcyjnych działek pod zabudowę mieszkaniową są m.in.:
- projekty na rewitalizowanych terenach w dużych miastach, budowa osiedli mieszkaniowych na terenach po centrach handlowych i starych biurowcach;
- konsolidacja, która przez przejęcia banku ziemi pozwala przyspieszyć inwestycje;
- zakupy gruntów kontrolowanych, które przyspieszają czas realizacji - przy zabezpieczeniu nabycia gruntu przeniesienie własności i pełna płatność ceny zakupu są odroczone do czasu uzyskania koniecznych zgód i decyzji administracyjnych;
- zakup dużych terenów z przeznaczeniem wielofunkcyjnym, w przypadku których jest mniejsza konkurencja;
- realizacja projektów w strefie podmiejskiej pod warunkiem dobrej dostępności komunikacyjnej.
Wdrożone zmiany regulacyjne ograniczą potencjał zabudowy części działek
Zgodnie z ostatnią nowelizacją ustawy o planowaniu i zagospodarowaniu przestrzennym ważność dotychczasowych studiów uwarunkowań i kierunków zagospodarowania przestrzennego została wydłużona do 31 sierpnia 2026, dzięki czemu gminy zyskały więcej czasu na przygotowanie planów ogólnych gminy, do których zobowiązuje je gruntowna nowelizacja tej ustawy z września 2023. Według danych serwisu Geoportal Krajowy w ustawowym terminie Plany Ogólne Gminy (POG) uchwaliły 792 gminy (32% gmin ogółem), 5% gmin nie przystąpiło jeszcze do prac nad planem. Spośród miast wojewódzkich uchwalone plany mają Poznań, Opole, Zielona Góra, Gorzów Wielkopolski, Olsztyn, Szczecin, Białystok, Toruń, Bydgoszcz, Lublin i Wrocław. Projekty planów przedstawiły Łódź, Warszawa, Katowice, Gdańsk i Kielce, natomiast Kraków i Rzeszów dotychczas tego nie zrobiły.
Od 1 września 2026 w gminach, w których nie uchwalono planu ogólnego, pozwolenie na budowę można otrzymać jedynie dla obszarów, dla których jest uchwalony Miejscowy Plan Zagospodarowania Przestrzeni (MPZP). Dla terenów nieobjętych MPZP, samorządy przestaną wydawać decyzje o warunkach zabudowy do czasu uchwalenia POG. Jedynie, gdy wniosek o ustalenie warunków zabudowy został złożony przed 31 sierpnia 2026, procedura będzie przebiegać na starych zasadach.
Głównym celem reformy planowania i zagospodarowania przestrzennego wprowadzonej w 2023 jest stworzenie stabilnego i przewidywalnego klimatu inwestycyjnego oraz przeciwdziałanie niekontrolowanemu rozlewaniu się zabudowy na tereny podmiejskie, zwłaszcza największych miast. Znowelizowana ustawa m.in. wprowadziła:
- Plan ogólny gminy (POG), akt prawa miejscowego, który zastępuje studium uwarunkowań i kierunków zagospodarowania przestrzennego. POG ogólny ma stanowić schemat zagospodarowania przestrzenią i być wiążący dla zintegrowanego planu inwestycyjnego (ZPI) i decyzji o warunkach zabudowy. W planie ogólnym gmina obligatoryjnie określa strefy planistyczne (14 rodzajów stref) i gminne standardy urbanistyczne, a nieobowiązkowo obszary uzupełnienia zabudowy oraz obszary zabudowy śródmiejskiej. Nowe tereny pod zabudowę mieszkaniową można wyznaczać jedynie wtedy, gdy rezerwy terenów wyznaczonych w obowiązujących planach miejscowych oraz luki w zabudowie nie zapewnią zaspokojenia przewidywanych potrzeb w zakresie zabudowy mieszkaniowej. Bez POG gmina nie może wydawać nowych decyzji o lokalizacji inwestycji celu publicznego lub o warunkach zabudowy.
- Zintegrowany plan inwestycyjny (ZPI) oraz umowę urbanistyczną; docelowo ZPI zastąpi uchwałę o lokalizacji inwestycji mieszkaniowej, uchwalaną przez radę gminy. Z ZPI nieodłącznie jest związana umowa urbanistyczna (zawierana w formie aktu notarialnego), w której inwestor zobowiąże się do realizacji inwestycji uzupełniającej na rzecz gminy. Obowiązek realizacji dodatkowych przedsięwzięć na rzecz gminy przy realizacji nowych projektów zabudowy ma na celu m.in. ograniczenie rozwoju zabudowy mieszkaniowej bez wystarczającego wyposażenia w usługi (w tym tzw. osiedli łanowych).
- Nowe zasady dotyczące decyzji o warunkach zabudowy. Ustawa określa maksymalny dopuszczalny zasięg analizowanego obszaru - wymagania dla nowej zabudowy będą ustalane w oparciu o najbliższe sąsiedztwo, a warunki zabudowy będą ustalane tylko wtedy, gdy gmina uchwali plan ogólny, przewidujący położenie działki w obszarze uzupełnienia zabudowy. Zgodnie z nowelizacją WZ wygasają po 5 latach od daty uprawomocnienia (dotychczas były bezterminowe). W grudniu 2025 przedłużono obowiązywanie dotychczasowej zasady wydawania decyzji o warunkach zabudowy w sposób bezterminowy - decyzje o warunkach zabudowy wydane w sprawach wszczętych przed 16 października 2025 nie podlegają regule 5-letniego obowiązywania. Po 1 września 2026 – do czasu uchwalenia POG inwestycje będą mogły być realizowane wyłącznie w oparciu o decyzje, które zostały wydane wcześniej i nie utraciły mocy lub w oparciu o obowiązujące plany miejscowe.
Reforma powoduje duże zróżnicowanie warunków inwestowania w poszczególnych gminach zależnie od zaawansowania uchwalonych dokumentów planistycznych i określonych w nich możliwości czy parametrów zabudowy. Niepewność co do możliwości zabudowy gruntów po zmianach wprowadzonych w znowelizowanej ustawie o planowaniu przestrzennym i ryzyko paraliżu decyzyjnego (gdy gmina nie zdążyła uchwalić POG do 31 sierpnia 2026) mogą powodować turbulencje na rynku gruntów.
Ograniczenie podaży gruntów pod zabudowę mieszkaniową po przyjęciu przez gminy planów ogólnych wg nowych zasad może powodować wzrost cen działek. Jednocześnie duża pula pozwoleń na budowę, którą dysponują inwestorzy, przy nadal jeszcze wysokiej podaży mieszkań na rynku, łagodzi tę potencjalną presję, ograniczając zakupy działek do tych zawsze atrakcyjnych (dobrze położonych, z uporządkowaną sytuacją prawną i statusem planistycznym).
Problemem staje się położenie działki poza obszarem uzupełnienia zabudowy wskazanym w planie ogólnym. Takie działki tracą charakter budowlany i ich cena spadnie. Posiadanie takich działek w bankach ziemi deweloperów (zakupionych na podstawie analizy chłonności w innych warunkach) może negatywnie wpłynąć na rentowność części projektów deweloperskich.
Od 1 lipca 2026 Ustawa z dnia 5 lipca 2018 o ułatwieniach w przygotowaniu i realizacji inwestycji mieszkaniowych oraz inwestycji towarzyszących- tzw. specustawa mieszkaniowa, przestała obowiązywać, a inwestorzy muszą korzystać ze Zintegrowanych Planów Inwestycyjnych (ZPI) wprowadzonych nowelizacją ustawy o planowaniu przestrzennym w 2023. Postępowania wszczęte przed 1 września 2026 mogą być kontynuowane na podstawie przepisów przejściowych.
Rynek nieruchomości na wykresach